Domain puzzlebilder.de kaufen?
Wir ziehen mit dem Projekt
puzzlebilder.de um.
Sind Sie am Kauf der Domain
puzzlebilder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain puzzlebilder.de kaufen?
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **


Ähnliche Suchbegriffe für Bilanzierung-und-Rechnungslegung-nach
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Rechnungslegung-nach:
-
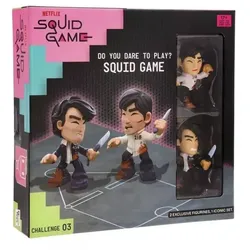
Tintenfisch-Spiel: Tintenfisch-Spiel Herausforderung SpielsetTauche ein in die Welt von Squid Game mit diesem aufregenden Spielset! Das Squid Game: Squid Game Challenge Spielset ermöglicht es dir, die ikonischen Szenen der Serie neu zu erleben. Das Set enthält zwei exklusive 7cm-Figuren und ein Mini-Spiel, die sich nicht nur perfekt zum Spielen, sondern auch als Dekoration eignen.Produkteigenschaften:2 exklusive Figuren (7 cm)Mini-Spiel aus der Welt der SerieAuch ideal als DekorationMit Würfel und SpielregelnDas Paket beinhaltet einen Karton, zwei Figuren, einen Würfel und ein Handbuch. Verpackungsgröße: 20,5 x 21 x 5 cm20,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
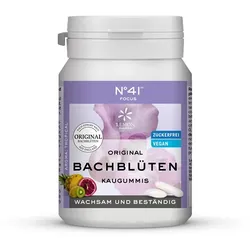
KONZENTRATION Kaugummi nach Dr.Bach 60 gN41 - FOCUS Bachblüten-Kaugummis mit ORIGINAL Blütenessenzen nach Edward Bach aus England. Mit Himbeer-Geschmack. Sammeln Sie sich und sondieren Sie Balance und Geduld für mehr Wachsamkeit. Kaugummikauen wird empfohlen wegen seiner positiven Eigenschaften hinsichtlich einer verbesserten Mundflora durch Anregung der Speichelproduktion und Befreiung von Zahnbelägen. Der Verzicht auf Aspartam, Gluten und Alkohol macht es für eine große Anzahl sensibler Menschen nutzbar. Nach Edward Bach ausgewählte Essenzen aus folgenden Blüten: White Chestnut (Rosskastanie) - Blüte der klaren Gedanken. Ich komme zur Ruhe, ich bin ganz bei mir, mein Geist wird klar und wach. Scleranthus (Einjähriger Knäuel) - Blüte der inneren Balance. Ich stehe fest, bin im Gleichgewicht und gehe voran. Impatiens (Springkraut) - Blüte der inneren Ruhe. Ich nehme mir Zeit, ich habe Geduld und entspanne mich. Chestnut Bud (Knospe der Rosskastanie) - Blüte des Lernens. Ich nehme wahr, ich nehme auf und gewinne dazu. Clematis (Weiße Waldrebe) - Blüte der wachen Gedanken. Ich nehme wahr, ich bin gesammelt und wach. Weitere wichtige Eigenschaften: - Ohne Alkohol, Zucker, Aspartam und Gluten - Kariespräventiv durch Verwendung von 100% natürlichem Xylitol - Für Kinder geeignet da ohne Alkohol - Vegan, halal und koscher Geschmacksrichtung: Red Raspberry (Himbeere) Zutaten: Zuckeraustauschstoff: Xylitol; Kaumasse, Aroma, Verdickungsmittel: Gummi Arabicum; Feuchthaltemittel: Glycerin, Sojalecithin; 0,25% original Bachblütenessenzen, Farbstoff: Titandioxid; Überzugsmittel: Carnaubawachs. Mit Süßungsmitteln und Sojalecithin. Nährwerte: 100g Produkt enthalten: Energie 670kj (160kcal), Fett 0g, davon gesättigte Fettsäuren 0g; Kohlenhydrate 67g, davon Zucker 0g; Eiweiß 0g, Salz 0g Empfohlene Verzehrmenge: 4-8 Stück/Tag. Kann bei übermäßigem Verzehr abführend wirken. Packungsinhalt: 60g (ca. 40 Stück)5,21 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Welche Auswirkungen können Rentenverbindlichkeiten auf die langfristige finanzielle Gesundheit eines Unternehmens haben? Wie werden Rentenverbindlichkeiten in der Rechnungslegung und Bilanzierung berücksichtigt?
Rentenverbindlichkeiten können die langfristige finanzielle Gesundheit eines Unternehmens belasten, da sie langfristige Verpflichtungen darstellen, die das Eigenkapital und die Liquidität beeinträchtigen können. In der Rechnungslegung und Bilanzierung werden Rentenverbindlichkeiten als langfristige Verbindlichkeiten ausgewiesen und müssen regelmäßig bewertet und angepasst werden, um eine genaue Darstellung der finanziellen Verpflichtungen des Unternehmens zu gewährleisten. Die Höhe der Rentenverbindlichkeiten kann auch Auswirkungen auf die Bewertung des Unternehmens durch Investoren und Kreditgeber haben. **
-
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
-
Wie beeinflusst die Wertminderung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat sie auf die finanzielle Performance eines Unternehmens?
Die Wertminderung von Vermögenswerten führt zu einer Abschreibung des Buchwerts in der Bilanzierung, was zu einer Verringerung des Eigenkapitals und des Gesamtwerts des Unternehmens führt. Dies kann die finanzielle Performance des Unternehmens beeinträchtigen, da niedrigere Vermögenswerte zu einer geringeren Kreditwürdigkeit und einem geringeren Marktwert führen können. Darüber hinaus kann die Wertminderung von Vermögenswerten zu einer geringeren Rentabilität und einem niedrigeren Gewinn führen, da die Abschreibungen die Gewinne des Unternehmens belasten. Insgesamt kann die Wertminderung von Vermögenswerten die Bilanzierung und die finanzielle Performance eines Unternehmens erheblich beeinflussen. **


Wie beeinflusst die Neubewertung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat dies auf die finanzielle Gesundheit eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Veränderung des Buchwerts und der Abschreibungen führen, was die Bilanzierung in der Rechnungslegung beeinflusst. Dies kann zu einer Verbesserung der finanziellen Gesundheit eines Unternehmens führen, da die Vermögenswerte möglicherweise zu einem höheren Wert bewertet werden und somit das Eigenkapital und die Gesamtwert des Unternehmens steigen. Andererseits kann die Neubewertung auch zu einer Verschlechterung der finanziellen Gesundheit führen, wenn die Vermögenswerte zu einem niedrigeren Wert bewertet werden und somit das Eigenkapital und die Gesamtwert des Unternehmens sinken. Insgesamt kann die Neubewertung von Vermögenswerten die Bilanzierung und die finanzi **
Wie beeinflusst die Neubewertung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat dies auf die finanzielle Gesundheit eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Veränderung des Buchwerts und der Abschreibungen führen, was die Bilanzierung in der Rechnungslegung beeinflusst. Dies kann zu einer Verbesserung oder Verschlechterung des Eigenkapitals und der Gewinne führen. Die Auswirkungen auf die finanzielle Gesundheit eines Unternehmens hängen davon ab, ob die Neubewertung zu einer Aufwertung oder Abwertung der Vermögenswerte führt. Eine Aufwertung kann die finanzielle Gesundheit verbessern, indem das Eigenkapital und die Gewinne erhöht werden, während eine Abwertung das Gegenteil bewirken kann. **
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Rechnungslegung-nach:
-
Konzentration Kaugummi nach Doktor BachAnwendungsgebiet von Konzentration Kaugummi nach Doktor BachDie N°41 Focus Kaugummis enthalten eine Mischung aus Original-Bachblütenessenzen nach Dr. Edward Bach – White Chestnut, Scleranthus, Impatiens, Chestnut Bud und Clematis – und überzeugen mit dem Geschmack von exotischen Früchten. Perfekt für die Hosentasche, den Schreibtisch oder das Handschuhfach.Entwickelt gemeinsam mit einem erfahrenen Expertenteam: ohne Alkohol, Zucker, Aspartam und Gluten, vegan und mit Xylit gesüßt. Zuckerfreier Kaugummi trägt zur Erhaltung der Zahnmineralisierung bei. Die positive Wirkung stellt sich ein, wenn nach dem Essen oder Trinken mindestens 20 Minuten Kaugummi gekaut wird.Das zeichnet die N°41 Kaugummis aus:• Original-Bachblüten: White Chestnut, Scleranthus, Impatiens, Chestnut Bud und Clematis• Geschmack: Exotische Früchte• Zuckerfrei, mit Xylit• Ohne Alkohol, Aspartam und Gluten• Vegan, halal und koscherWirkstoffe / Inhaltsstoffe / ZutatenZutaten: Süßungsmittel: Sorbit, Maltit, Maltitsirup, Xylit (5 %), Mannit, Sucralose, Acesulfam K Kaumasse Aromen Säureregulator: Citronensäure Feuchthaltemittel: Glycerin 0,25 % Original-Bachblütenessenz Verdickungsmittel: Gummi arabicum Emulgator: Sojalecithin Überzugsmittel: Carnaubawachs.Nährwerte pro 100 g: Energie 755,2 kJ / 181,2 kcal Fett 0 g, davon gesättigte Fettsäuren 0 g Kohlenhydrate 74,2 g, davon Zucker 0 g, davon mehrwertige Alkohole 74,2 g Ballaststoffe 0,5 g Eiweiß 0 g Salz 0 gGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungBei Bedarf 4–8 Stück pro Tag kauen.HinweiseAußerhalb der Reichweite von kleinen Kindern, kühl, trocken und vor Licht geschützt lagern.Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung5,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tintenfisch-Spiel: Tintenfisch-Spiel Herausforderung SpielsetTauche ein in die Welt von Squid Game mit diesem aufregenden Spielset! Das Squid Game: Squid Game Challenge Spielset ermöglicht es dir, die ikonischen Szenen der Serie neu zu erleben. Das Set enthält zwei exklusive 7cm-Figuren und ein Mini-Spiel, die sich nicht nur perfekt zum Spielen, sondern auch als Dekoration eignen.Produkteigenschaften:2 exklusive Figuren (7 cm)Mini-Spiel aus der Welt der SerieAuch ideal als DekorationMit Würfel und SpielregelnDas Paket beinhaltet einen Karton, zwei Figuren, einen Würfel und ein Handbuch. Verpackungsgröße: 20,5 x 21 x 5 cm20,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Welche Auswirkungen können Rentenverbindlichkeiten auf die langfristige finanzielle Gesundheit eines Unternehmens haben? Wie werden Rentenverbindlichkeiten in der Rechnungslegung und Bilanzierung berücksichtigt?
Rentenverbindlichkeiten können die langfristige finanzielle Gesundheit eines Unternehmens belasten, da sie langfristige Verpflichtungen darstellen, die das Eigenkapital und die Liquidität beeinträchtigen können. In der Rechnungslegung und Bilanzierung werden Rentenverbindlichkeiten als langfristige Verbindlichkeiten ausgewiesen und müssen regelmäßig bewertet und angepasst werden, um eine genaue Darstellung der finanziellen Verpflichtungen des Unternehmens zu gewährleisten. Die Höhe der Rentenverbindlichkeiten kann auch Auswirkungen auf die Bewertung des Unternehmens durch Investoren und Kreditgeber haben. **
Ähnliche Suchbegriffe für Bilanzierung-und-Rechnungslegung-nach
-
KONZENTRATION Kaugummi nach Dr.Bach 60 gN41 - FOCUS Bachblüten-Kaugummis mit ORIGINAL Blütenessenzen nach Edward Bach aus England. Mit Himbeer-Geschmack. Sammeln Sie sich und sondieren Sie Balance und Geduld für mehr Wachsamkeit. Kaugummikauen wird empfohlen wegen seiner positiven Eigenschaften hinsichtlich einer verbesserten Mundflora durch Anregung der Speichelproduktion und Befreiung von Zahnbelägen. Der Verzicht auf Aspartam, Gluten und Alkohol macht es für eine große Anzahl sensibler Menschen nutzbar. Nach Edward Bach ausgewählte Essenzen aus folgenden Blüten: White Chestnut (Rosskastanie) - Blüte der klaren Gedanken. Ich komme zur Ruhe, ich bin ganz bei mir, mein Geist wird klar und wach. Scleranthus (Einjähriger Knäuel) - Blüte der inneren Balance. Ich stehe fest, bin im Gleichgewicht und gehe voran. Impatiens (Springkraut) - Blüte der inneren Ruhe. Ich nehme mir Zeit, ich habe Geduld und entspanne mich. Chestnut Bud (Knospe der Rosskastanie) - Blüte des Lernens. Ich nehme wahr, ich nehme auf und gewinne dazu. Clematis (Weiße Waldrebe) - Blüte der wachen Gedanken. Ich nehme wahr, ich bin gesammelt und wach. Weitere wichtige Eigenschaften: - Ohne Alkohol, Zucker, Aspartam und Gluten - Kariespräventiv durch Verwendung von 100% natürlichem Xylitol - Für Kinder geeignet da ohne Alkohol - Vegan, halal und koscher Geschmacksrichtung: Red Raspberry (Himbeere) Zutaten: Zuckeraustauschstoff: Xylitol; Kaumasse, Aroma, Verdickungsmittel: Gummi Arabicum; Feuchthaltemittel: Glycerin, Sojalecithin; 0,25% original Bachblütenessenzen, Farbstoff: Titandioxid; Überzugsmittel: Carnaubawachs. Mit Süßungsmitteln und Sojalecithin. Nährwerte: 100g Produkt enthalten: Energie 670kj (160kcal), Fett 0g, davon gesättigte Fettsäuren 0g; Kohlenhydrate 67g, davon Zucker 0g; Eiweiß 0g, Salz 0g Empfohlene Verzehrmenge: 4-8 Stück/Tag. Kann bei übermäßigem Verzehr abführend wirken. Packungsinhalt: 60g (ca. 40 Stück)5,21 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung in einem Unternehmen nach internationalen Standards von der Bilanzierung nach nationalen Vorgaben?
Die Bilanzierung nach internationalen Standards (IFRS) ist global anerkannt und ermöglicht einen direkten Vergleich zwischen Unternehmen aus verschiedenen Ländern. Nationale Vorgaben (HGB) sind spezifisch für das jeweilige Land und können zu unterschiedlichen Bewertungen und Darstellungen führen. IFRS legt mehr Wert auf die Fair Value-Bewertung von Vermögenswerten und Verbindlichkeiten, während HGB eher auf historische Kosten basiert. **
-
Wie beeinflusst die Wertminderung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat sie auf die finanzielle Performance eines Unternehmens?
Die Wertminderung von Vermögenswerten führt zu einer Abschreibung des Buchwerts in der Bilanzierung, was zu einer Verringerung des Eigenkapitals und des Gesamtwerts des Unternehmens führt. Dies kann die finanzielle Performance des Unternehmens beeinträchtigen, da niedrigere Vermögenswerte zu einer geringeren Kreditwürdigkeit und einem geringeren Marktwert führen können. Darüber hinaus kann die Wertminderung von Vermögenswerten zu einer geringeren Rentabilität und einem niedrigeren Gewinn führen, da die Abschreibungen die Gewinne des Unternehmens belasten. Insgesamt kann die Wertminderung von Vermögenswerten die Bilanzierung und die finanzielle Performance eines Unternehmens erheblich beeinflussen. **
-
Wie beeinflusst die Neubewertung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat dies auf die finanzielle Gesundheit eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Veränderung des Buchwerts und der Abschreibungen führen, was die Bilanzierung in der Rechnungslegung beeinflusst. Dies kann zu einer Verbesserung der finanziellen Gesundheit eines Unternehmens führen, da die Vermögenswerte möglicherweise zu einem höheren Wert bewertet werden und somit das Eigenkapital und die Gesamtwert des Unternehmens steigen. Andererseits kann die Neubewertung auch zu einer Verschlechterung der finanziellen Gesundheit führen, wenn die Vermögenswerte zu einem niedrigeren Wert bewertet werden und somit das Eigenkapital und die Gesamtwert des Unternehmens sinken. Insgesamt kann die Neubewertung von Vermögenswerten die Bilanzierung und die finanzi **
-
Wie beeinflusst die Neubewertung von Vermögenswerten die Bilanzierung in der Rechnungslegung und welche Auswirkungen hat dies auf die finanzielle Gesundheit eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Veränderung des Buchwerts und der Abschreibungen führen, was die Bilanzierung in der Rechnungslegung beeinflusst. Dies kann zu einer Verbesserung oder Verschlechterung des Eigenkapitals und der Gewinne führen. Die Auswirkungen auf die finanzielle Gesundheit eines Unternehmens hängen davon ab, ob die Neubewertung zu einer Aufwertung oder Abwertung der Vermögenswerte führt. Eine Aufwertung kann die finanzielle Gesundheit verbessern, indem das Eigenkapital und die Gewinne erhöht werden, während eine Abwertung das Gegenteil bewirken kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.